河南农业发展公司如何打通从田间到餐桌的全链条——基于产业数据的深度观察
河南是全国重要的农业大省,用全国约1/16的耕地生产了全国近1/10的粮食,粮食总产量连续多年稳定在1300亿斤以上。在这一体量背后,河南农业发展公司扮演的角色正在发生深刻变化:从传统的种植与收购中间商,转向覆盖种植基地建设、农产品收购销售、批发配送与技术推广的综合服务主体。本文结合公开行业数据与典型运营模式,对这一转型路径做一次系统性梳理。
一、产业底座:河南农产品供给的结构性特征
据国家统计局数据,河南2023年粮食播种面积稳定在1.6亿亩左右,夏粮产量占全国四分之一强,小麦产量长期位居全国第一。除粮食作物外,河南的蔬菜及食用菌产量常年超过7000万吨,油料、水果、中药材等经济作物规模同样可观。这一结构决定了本地农业企业的经营逻辑:品类多、季节集中、区域分散,单靠收购环节难以形成稳定利润,必须向产前和产后延伸。
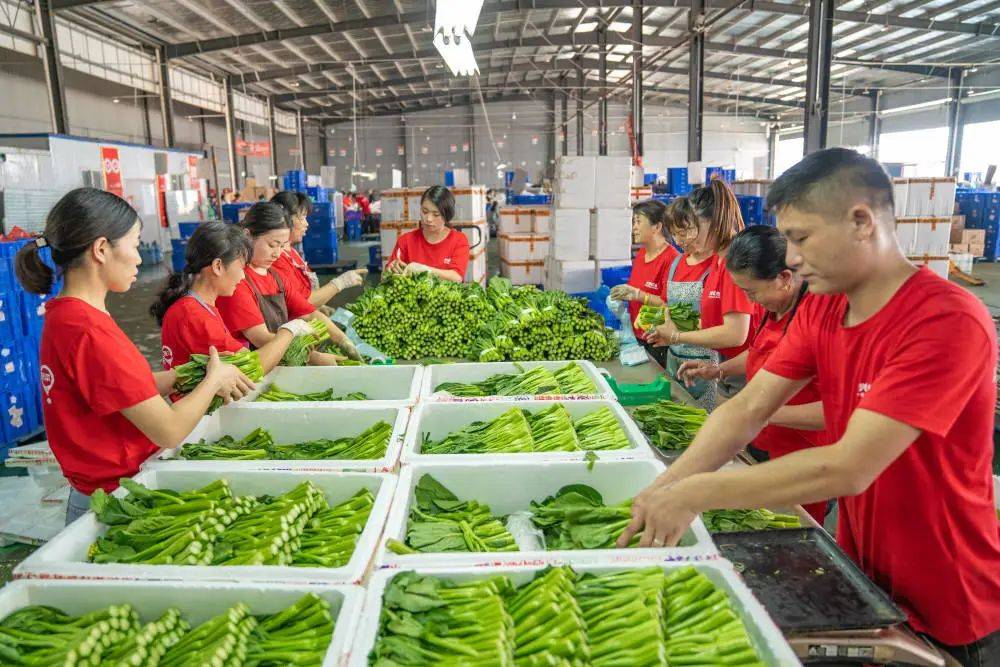
从流通端看,河南地处中原,冷链物流辐射半径覆盖京津冀、长三角与中西部主要城市群。郑州万邦、商丘农产品中心批发市场等大型集散节点年交易额均达数百亿元级别,为农产品批发与配送业务提供了天然的枢纽条件。这也是众多河南农业发展公司选择以“基地+批发+配送”作为核心业务组合的现实基础。
二、种植基地:从分散采购到标准化生产
传统农产品货源组织依赖经纪人下乡收购,品质波动大、追溯困难。近年来的一个明显趋势是,规模化的农业发展公司开始自建或联建种植基地,以订单方式反向组织生产。以豫北某县级农业公司为例,其与周边12个行政村签订小麦、玉米订单种植协议,统一供种、统一施肥方案、统一机械作业,收购时按容重、水分、杂质分级定价,农户亩均收益较散户销售提高约8%—12%。
这种模式的关键在于把“农产品种植”从经验行为转化为可复制的技术流程。基地通常配套土壤检测、水肥一体化、病虫害绿色防控等措施,部分企业还引入物联网墒情监测设备。对下游客户而言,稳定的货源和可核验的种植记录,比单纯的价格优势更具吸引力。
三、收购与销售:价格发现与渠道分层
农产品收购是农业发展公司现金流最密集的环节,也是风险最集中的环节。行业普遍做法是“以销定收”:先锁定批发市场档口、商超采购或食品加工企业的订单,再按需收购,减少囤货敞口。河南部分企业在此基础上发展出渠道分层策略——大宗粮食走储备库和加工厂,鲜食蔬菜走批发市场和社区团购,特色农产品走电商与礼品渠道,同一批货源按品质分流,提升整体溢价。
值得注意的是,农产品销售环节的数字化程度正在提升。订单管理、库存周转、物流轨迹逐步线上化,使得跨区域调配更加精准。对于采购方来说,选择一家具备稳定收购能力和分级销售体系的河南农产品批发合作方,往往比逐次询价更能控制综合成本。
四、技术服务与推广:被低估的竞争壁垒
农业技术服务与推广看似是公益属性较强的环节,实则构成农业公司的长期竞争力。一方面,技术推广直接关联基地产量与品质,是货源稳定性的保障;另一方面,面向合作农户提供测土配方、良种推荐、农机协调等服务,能够增强粘性,降低订单履约风险。河南多地实践表明,接受系统技术服务的订单农户,履约率明显高于无服务绑定的散户。
从行业分工看,农业技术推广正在从单一政府主导转向“企业+农技站+合作社”的协同模式。农业发展公司在这一网络中承担的是需求识别与落地执行的角色,其服务能力越强,整合上游资源的话语权越大。
五、结语:全链条能力决定长期价值
综合来看,河南农业发展公司的竞争焦点已不再是单一环节的价格博弈,而是种植基地、收购销售、批发配送与技术服务的协同效率。粮食产量的规模优势提供了底盘,冷链与区位提供了流通条件,而标准化生产与技术推广决定了品质上限。对于上下游合作方而言,评估一家农业企业,不妨从其基地可控面积、分级收购标准、配送覆盖半径和技术服务记录四个维度入手,这比单纯比较报价更能反映真实能力。